Финико: полный разбор финансовой пирамиды
✕ Вердикт: скам
Признаки финансовой пирамиды подтверждены Банком России; по одному из эпизодов вынесен обвинительный приговор
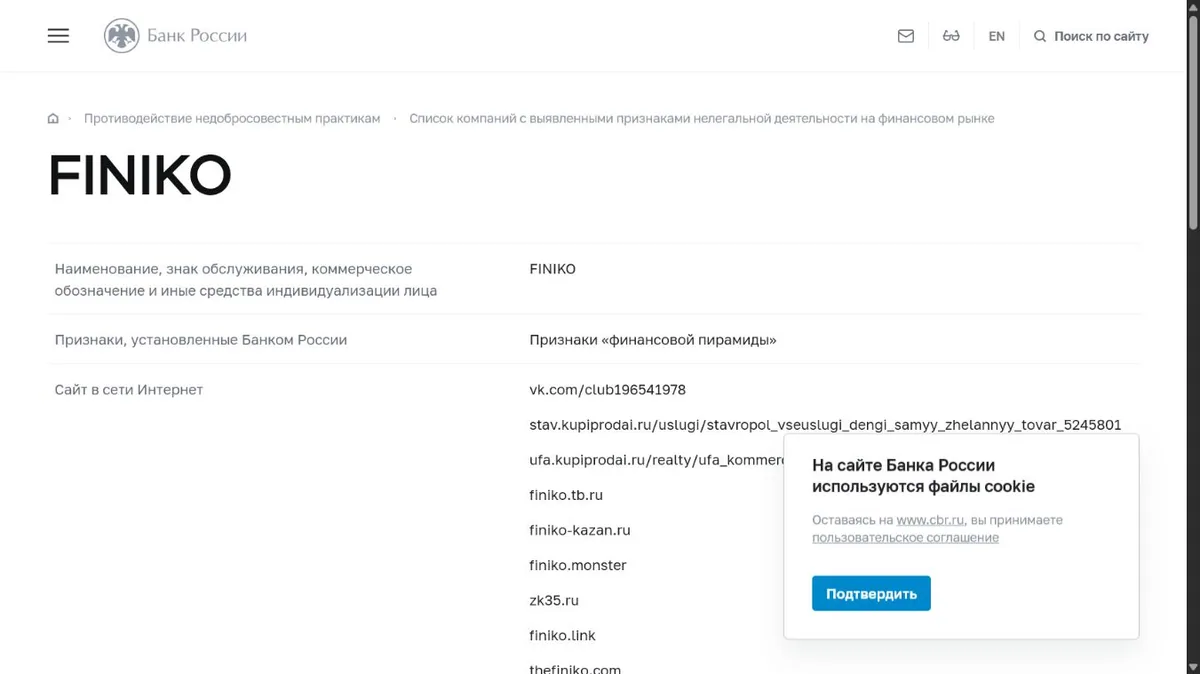
Банк России внёс FINIKO в предупредительный список с признаком финансовой пирамиды (карточка id=7239, добавлена 01.02.2021, обновлена 26.03.2026). Прокуратура Татарстана 16.05.2024 сообщила об обвинительном приговоре по эпизоду с 161 вкладчиком и ущербом свыше 206 млн рублей. Банк России в интервью 02.11.2022 со ссылкой на данные МВД называл ущерб по уголовному делу более 5 млрд рублей. Эти величины относятся к разным срезам дела и не складываются редакцией.
Подтверждены минимум два независимых официальных признака нелегальной деятельности.
Материал основан на официальных публикациях регулятора, прокуратуры и правоохранительных органов. Позиции конкретных обвиняемых и текущие процессуальные статусы следует сверять по карточке соответствующего дела; приговор по одному эпизоду не заменяет решения по всем фигурантам.
Организация может оспорить вердикт — порядок описан в методологии.
- Сайты
- finiko.ru · thefiniko.com · finiko.com
- Зеркала
- finiko.link · finiko.monster · finiko-kazan.ru
- Тип схемы
- финансовая пирамида под видом инвестиционной системы
- Период активности
- Проект продвигался с 2019 года; Банк России добавил FINIKO в предупредительный список 01.02.2021. Массовые проблемы с выводом и уголовное преследование публично развивались в 2021 году. Карточка Банка России обновлена 26.03.2026.
- Проверено
- 03.08.2026
FINIKO, или «Финико», — не просто сайт, который перестал выводить деньги. Это показательный пример того, как финансовая пирамида маскируется под технологичную экосистему: использует криптовалюту для приёма средств, собственные расчётные единицы для имитации капитала, сложный язык вместо понятного договора и сеть региональных лидеров вместо обычного отдела продаж. Внешне человеку предлагали продукт, внутренне он получал запись в кабинете, а юридически часто не мог даже показать, кому именно передал деньги.
Статус в этом разборе основан не на отзывах и не на догадке редакции. В карточке FINIKO Банка России прямо указан признак финансовой пирамиды. Запись добавлена 1 февраля 2021 года и обновлена 26 марта 2026 года. Прокуратура Татарстана сообщила об обвинительном приговоре по одному из эпизодов: 161 вкладчик и ущерб свыше 206 миллионов рублей. Это судебно установленный эпизод, а не оценка журналистов. Одновременно нельзя механически переносить этот приговор на каждого человека, упоминаемого в других производствах: состав фигурантов и процессуальная стадия у дел различаются.
Если вы переводили деньги в Finiko, важнее всего не спорить о названии продукта, а восстановить маршрут каждого платежа: от рублёвого источника до криптоадреса, аккаунта или человека, который дал реквизиты. Ниже есть пошаговая схема фиксации.
Короткий вердикт: что доказано, а что требует уточнения
Доказанный минимум состоит из трёх частей. Первая: Банк России выявил у FINIKO признаки финансовой пирамиды. Вторая: российские правоохранительные органы расследовали крупное уголовное дело; в интервью Банка России от 2 ноября 2022 года со ссылкой на МВД фигурировал ущерб более пяти миллиардов рублей. Третья: по отдельному эпизоду суд вынес обвинительный приговор, о чём прокуратура Татарстана сообщила 16 мая 2024 года.
Эти цифры описывают разные массивы. 206 миллионов рублей — ущерб по эпизоду, который дошёл до конкретного приговора и включал 161 потерпевшего. Более пяти миллиардов — публично сообщённый масштаб более широкого уголовного дела на другую дату. Складывать их нельзя: меньшая сумма может входить в большую. Точно так же нельзя выдавать заявленный человеком депозит за признанный судом ущерб, пока его статус и сумма не закреплены процессуальным документом.
Что не стоит утверждать без материалов конкретного производства: окончательное количество всех потерпевших, полную сумму возвращённых средств, судьбу каждого криптокошелька и виновность любого лица, по которому нет вступившего в силу приговора. В сети эти границы часто стирают. Для потерпевшего такая неточность вредна: заявление должно состоять из проверяемых операций, а не из пересказа ролика.
Как «Финико» продавала не инвестицию, а ощущение контроля
Обычная инвестиция начинается с ответа на четыре вопроса: кто принимает деньги, на каком правовом основании, во что они вкладываются и как клиент подтверждает право на актив. В Finiko разговор строился иначе. Участнику показывали личный кабинет, внутреннюю единицу учёта, расчёт будущего результата и истории тех, кто якобы уже решил проблему с квартирой, автомобилем или долгом. Интерфейс создавал ощущение, что деньги работают и ими можно управлять. Но интерфейс — не банковский счёт и не запись у независимого депозитария.
Это различие принципиально. Если брокер купил для клиента ценную бумагу, операция отражается в отчёте, актив хранится в учётной системе, а организация находится в реестре. Если человек видит число только на сервере проекта, число существует ровно до тех пор, пока владелец сервера позволяет открыть страницу. Оно не доказывает ни наличие криптовалюты, ни торговую прибыль, ни обязанность конкретного юридического лица вернуть деньги.
Усложнение терминов работало как психологический барьер. Человек мог не понимать, откуда берётся доход, но боялся показаться недостаточно современным. Ему объясняли, что обычные банки устарели, а новая цифровая модель понятна не всем. В результате отсутствие прозрачности подавалось как признак инновации. Это перевёрнутая логика: чем сложнее финансовый продукт, тем подробнее должны быть раскрыты риски, контрагенты и способ расчёта, а не наоборот.
Внутренняя единица CFR: почему цифра на экране не равна деньгам
Одним из ключевых элементов Finiko была внутренняя расчётная единица CFR. Для анализа не так важно, называли её «цифровым активом», «индексом» или иным маркетинговым словом. Важно, где существовала запись и кто гарантировал обмен. Если единица не обращается на независимом ликвидном рынке, её цену назначает сама площадка. Тогда и рост курса, и начисленная доходность контролируются тем же лицом, которое принимает платежи.
Представим простой пример. Человек переводит эквивалент 10 000 долларов в биткоине. В кабинете ему показывают 10 000 условных единиц, затем 11 000. Экран демонстрирует прибыль 1 000, но реальных проверяемых событий только одно: исходящий перевод биткоина. Покупка актива на имя клиента не подтверждена, внешний контрагент не назван, вывести 11 000 можно лишь с разрешения оператора системы. До момента фактической выплаты «прибыль» — арифметика в частной базе данных.
Такая единица решает сразу несколько задач организатора. Она отделяет участника от реального блокчейн-баланса, позволяет произвольно менять правила пересчёта, скрывает нехватку ликвидности и создаёт дополнительный этап при выводе. Когда выплата задерживается, это можно объяснить курсом внутреннего индекса, конвертацией, обновлением кабинета или новым регламентом. В нормальной модели технический термин уточняет право клиента; здесь он размывает его.
Для доказательств важны скриншоты кабинета, но нельзя ограничиваться ими. Рядом нужно сохранить адрес сайта, дату и время, идентификатор аккаунта, историю начислений, правила пересчёта CFR, переписку о вводе и выводе, а главное — первичные документы по реальному платежу. Скриншот «баланс 25 000» помогает показать обещание, но выписка и TXID показывают передачу ценности.
Какие продукты использовали для привлечения
«Финико» продавала не одну понятную услугу, а набор решений вокруг денежных желаний: получать пассивный доход, закрыть кредит, приобрести автомобиль или недвижимость, увеличить капитал. Такая упаковка расширяет аудиторию. Человек мог не считать себя инвестором, но хотел быстрее погасить ипотеку — и попадал в ту же денежную конструкцию.
Продукт «закрытия долга» особенно убедителен психологически. Участнику предлагают внести лишь часть обязательства, после чего система якобы берёт дальнейшие платежи на себя. Для человека это выглядит не как рискованная спекуляция, а как финансовое оздоровление. Но экономический вопрос остаётся прежним: из какого независимого дохода будут погашаться чужие кредиты? Если подтверждённого источника нет, обязательство перед банком никуда не исчезает. Банк не является стороной обещания Finiko и продолжает требовать платежи от заёмщика.
Автомобильные и жилищные программы использовали тот же приём: желаемый объект показывали как почти достигнутый, а первоначальный взнос — как последний барьер. Когда человеку продают не абстрактный процент, а квартиру для семьи, критичность снижается. Он оценивает картинку будущего, а не договор. Именно поэтому в заявлении полезно отдельно описать, какой результат обещали и какие слова подтолкнули к переводу: «погасим кредит», «оплатим автомобиль», «можно забрать тело в любой момент».
Как деньги попадали в систему
Участники могли сначала покупать криптовалюту, а затем переводить её по полученным реквизитам. Для организатора это удобно: в банковской выписке остаётся покупка криптоактива или перевод посреднику, но название проекта может не появиться. Потерпевшему позже кажется, что доказательств нет. На самом деле цепочку можно собирать из нескольких независимых фрагментов.
Первый фрагмент — источник рублей: банковская выписка, чек перевода, снятие наличных, кредитный договор. Второй — покупка криптовалюты: квитанция обменника, ордер биржи, история P2P, переписка с продавцом. Третий — вывод: адрес получателя, сеть, сумма, дата, TXID. Четвёртый — связь адреса с Finiko: сообщение наставника, инструкция в кабинете, QR-код, запись экрана, письмо поддержки. Пятый — отражение депозита в системе: скриншот баланса и история операций.
Каждый элемент по отдельности может выглядеть нейтрально. Вместе они отвечают на вопрос, куда ушли деньги и почему перевод был сделан. Если реквизиты прислал региональный лидер, сохраните не только ник, но и ссылку на профиль, номер телефона, экспорт чата и голосовые сообщения. При пересылке сообщения теряется часть контекста; полноценный экспорт лучше показывает дату и последовательность убеждения.
Наличные сложнее, но не безнадёжны. Нужны дата и место передачи, лицо, присутствовавшие свидетели, сообщение о встрече, запись снятия денег в банкомате, расписка, фото, последующее подтверждение в чате и появление суммы в кабинете. Не пытайтесь заполнить пробел догадкой. В заявлении честно разделяйте: «видел лично», «подтверждается документом», «сообщил другой участник».
- Из «Участник» в «Покупка BTC / перевод»: рубли → криптовалюта
- Из «Покупка BTC / перевод» в «Платформа Finiko»: перевод по инструкции
- Из «Платформа Finiko» в «Внутренние единицы CFR»: цифры в кабинете
- Из «Внутренние единицы CFR» в «Выплаты и бонусы участникам»: начисления / бонусы
- Из «Платформа Finiko» в «Организаторы и неустановленные адресаты»: контроль средств
- Из «Выплаты и бонусы участникам» в «Участник»: частичные выплаты
Схема шире экрана — её можно прокрутить вбок.
Схема показывает экономическую логику, восстановленную по официальным материалам и описаниям участников: реальный платёж уходил в криптовалюте, а внутри системы участник видел собственные расчётные единицы и обещанную доходность. Это не трассировка каждого кошелька и не утверждение, что все переводы шли по одному маршруту.
Почему ранняя выплата не доказывала реальный заработок
Сильнейший аргумент пирамиды — настоящий вывод у знакомого. Человек видел, что сосед, родственник или лидер получил деньги, и считал это подтверждением всей модели. Но выплата подтверждает лишь перевод от системы к конкретному человеку. Она не отвечает, из какого источника взялись средства. Для этого нужна отчётность по внешней деятельности, которую можно проверить независимо.
Пирамида обязана платить части участников в начале. Без этого не будет историй успеха, повторных вкладов и рекомендаций. Небольшие выводы выполняют роль маркетингового бюджета. Участник после первой выплаты часто увеличивает депозит и приводит близких. Экономически организатор может вернуть ему часть собственных денег, чтобы получить гораздо больший новый поток.
Поэтому фраза «я сам выводил» не опровергает признак пирамиды. Она важна для расчёта индивидуального ущерба. Следствию и суду понадобятся все входящие выплаты, потому что размер требования обычно считают с учётом того, что уже возвращено. Скрывать ранние выводы бессмысленно и опасно: операции видны в банке или блокчейне, а несоответствие подрывает доверие ко всему заявлению.
Составьте таблицу: дата, внесено, способ, адрес или получатель, получено обратно, комиссия, подтверждение. Не называйте начисление в кабинете полученной суммой. Получено только то, чем вы реально смогли распоряжаться на внешнем кошельке, банковском счёте или наличными.
Реферальная сеть и роль региональных лидеров
Finiko распространялась через людей, которым доверяли больше, чем безличной рекламе. Лидер проводил презентации, показывал кабинет, помогал купить криптовалюту, давал адрес и сопровождал первые действия. Часто он сам был участником и мог искренне верить в систему. Для правовой оценки важны не ярлык «лидер», а конкретные действия и осведомлённость.
Нужно фиксировать, кто обещал доход, кто назвал сумму взноса, кто прислал реквизиты, кто получил комиссию, кто объяснял причины блокировки. Один человек мог только познакомить с проектом; другой — организовать перевод и получать процент от сети. Не объединяйте их роль одной эмоциональной фразой. Детальная хронология полезнее обвинительного эпитета.
Реферальное вознаграждение меняет мотивацию. Человек получает экономическую выгоду не только от заявленной инвестиции, но и от новых депозитов своей группы. Это ускоряет рост, а личная связь снижает стоимость привлечения. Внутри сообщества критика становится угрозой общему доходу, поэтому сомневающихся могут убеждать «не создавать панику» и подождать обновления.
Если вас привёл знакомый, это не повод угрожать ему или публиковать персональные данные. Сохраните доказательства и передайте их в установленном порядке. Самостоятельное давление может привести к удалению переписки, встречным заявлениям и утрате возможности спокойно восстановить факты.
Момент остановки: почему кабинет продолжает работать дольше денег
У пирамиды есть две разные даты: когда исчезает экономическая возможность платить и когда окончательно гаснет витрина. Между ними могут пройти недели или месяцы. Кабинет ещё показывает баланс, поддержка отвечает шаблонами, лидеры обещают перезапуск, но свободного вывода уже нет. Этот промежуток используется, чтобы удержать участников и получить новые платежи под видом комиссии, верификации или перехода.
После первых ограничений объяснения обычно меняются: технические работы, атака, перегрузка сети, проверка комплаенса, смена токена, претензии партнёра. Одно объяснение может быть реальным у нормального сервиса, но череда причин при отсутствии проверяемой отчётности — признак того, что разговор уводят от главного. Главный вопрос прост: где хранятся клиентские активы и на каком основании нельзя вернуть их владельцу?
Опасный этап — предложение «спасти» старый баланс новым переводом. Потерпевшему говорят оплатить налог, комиссию, газ, страховку, активацию или конвертацию. Если требование приходит от неизвестного лица, а платёж надо сделать на новый личный кошелёк, это может быть вторичным мошенничеством. Настоящие налоги не платят на криптоадрес менеджера, а удержание комиссии должно следовать из договора и проводиться прозрачно.
Что сказали официальные органы
Банк России в карточке id 7239 указал FINIKO и признаки финансовой пирамиды. Предупредительный список — не судебный приговор, но официальный результат надзорной работы. Он сообщает, что регулятор обнаружил признаки нелегальной деятельности, и позволяет проверить наименование и связанные интернет-адреса. Для потерпевшего карточка полезна как контекст, но индивидуальный платёж всё равно нужно доказывать отдельно.
В интервью Банка России от 2 ноября 2022 года представитель регулятора, говоря о Finiko, ссылался на данные МВД об ущербе более пяти миллиардов рублей. Формулировку источника нужно сохранять: это не собственный аудит ЦБ и не окончательная сумма по всем приговорам, а публично приведённые данные МВД на дату интервью.
Сообщение прокуратуры Татарстана от 16 мая 2024 года описывает уже судебный результат по конкретному эпизоду: свыше 206 миллионов рублей и 161 вкладчик. Материал прокуратуры позволяет отделить установленный судом фрагмент от общего массива расследований. Если вы ищете свой эпизод, одного совпадения бренда недостаточно — нужны номер производства, орган расследования и подтверждение вашего процессуального статуса.
ТАСС со ссылкой на МВД в сентябре 2021 года сообщал о передаче расследования в центральный аппарат. Это вторичный источник, поэтому для процессуального действия приоритетны ответы следственного органа и документы дела. Ссылка полезна для хронологии, но не заменяет постановление.
Почему криптовалюта не делает возврат невозможным
Блокчейн не содержит фамилию получателя, но хранит неизменяемую последовательность переводов. Если известен TXID, можно подтвердить время, сумму, адрес отправителя и адрес получателя. Дальнейший анализ иногда показывает объединение средств, перевод на биржу или связь с другими адресами. Это работа специалистов и правоохранительных органов; обещание частного «хакера» вернуть монеты за предоплату почти всегда означает новый риск.
Нужно указать сеть. Адрес биткоина нельзя анализировать как Ethereum, а перевод USDT может идти по TRON, Ethereum или другой сети. Запишите тикер токена, сеть, количество единиц и эквивалент в рублях на момент покупки. Приложите комиссию отдельно: блокчейн-комиссия не всегда является частью полученного адресатом платежа.
Если криптовалюта покупалась через P2P, выписка покажет перевод физическому лицу, которое могло не иметь отношения к Finiko. Не называйте такого продавца организатором только из-за банковского перевода. Его роль могла ограничиваться продажей актива. Связь проекта начинается с последующего вывода на адрес, полученный по инструкции.
Если TXID потерян, восстановите его в истории биржи, кошелька или по адресу отправителя. Скачайте CSV, PDF и скриншоты. Файл CSV сохраняет числа и идентификаторы, скриншот — вид интерфейса, а PDF — удобную читаемую копию. Лучше иметь все три вида.
Как посчитать ущерб без двойного счёта
Главная ошибка — взять максимальный баланс из кабинета и назвать его похищенной суммой. Баланс мог включать обещанный доход, бонус за приглашения и внутреннюю переоценку CFR. Для первоначального расчёта отделите реальные вложения от виртуальных начислений.
Базовая таблица состоит из четырёх потоков: фактически передано проекту; фактически возвращено; обязательные расходы на перевод; и заявленная, но не полученная прибыль. Первые две категории подтверждаются внешними операциями. Третья оценивается отдельно. Четвёртая может описывать содержание обещания, но не всегда признаётся реальным ущербом.
Если вы внесли 900 000 рублей, получили обратно 120 000 и видели в кабинете 1 500 000, нельзя одновременно потребовать 900 000 и 1 500 000 как две потери. Предварительный чистый денежный разрыв — 780 000 рублей, а цифра 1 500 000 показывает масштаб обещания. Точный расчёт зависит от правовой квалификации и документов дела; его лучше согласовать с представителем или следователем.
При нескольких валютах фиксируйте оригинальную сумму и источник курса. Не переводите всё по сегодняшнему курсу без объяснения. Для каждой операции нужны дата, валюта, курс покупки и рублёвый расход. Это особенно важно для биткоина: рост или падение после перевода не меняет того, сколько рублей человек реально потратил тогда.
Пошаговый протокол для потерпевшего
Шаг 1. Зафиксируйте доступ до любых переговоров
Снимите видео экрана от ввода адреса сайта до истории операций. Покажите URL, профиль, идентификатор, баланс, депозиты, выводы, сообщения поддержки и правила. Затем сделайте отдельные скриншоты ключевых страниц. Видео даёт контекст, скриншоты легче печатать и прикладывать.
Не редактируйте оригиналы. Создайте копии для подчёркиваний и комментариев, а исходные файлы оставьте без изменений. Имена файлов делайте понятными: 2021-06-14_finiko_deposit_01.png, а не Screenshot_8432.png. Составьте перечень приложений.
Шаг 2. Выгрузите финансовые документы
Закажите банковскую выписку за весь период участия, а не только отдельные чеки. Экспортируйте историю биржи, P2P и кошелька. Для каждой криптооперации найдите TXID и публичную ссылку на обозреватель блока. Не передавайте никому seed-фразу или приватный ключ: для подтверждения операции они не нужны.
Если банк выдаёт документ с электронной подписью или QR-проверкой, сохраните оригинальный файл. Пересланная картинка теряет часть реквизитов. Бумажную выписку сканируйте целиком, включая штамп и номер страницы.
Шаг 3. Экспортируйте коммуникации
В Telegram используйте экспорт чата с медиа, если функция доступна на компьютере. Сохраните голосовые сообщения в исходном формате и сделайте текстовую расшифровку, обозначив, кто говорит. Для WhatsApp экспортируйте чат и отдельно сохраните вложения. SMS и журналы звонков снимите с видимой датой и номером.
Не обрезайте сообщения так, чтобы исчезал автор или дата. Стороне защиты легко поставить такой скриншот под сомнение. Если важное обещание дано голосом, укажите точное время фрагмента в записи.
Шаг 4. Постройте хронологию
Один лист должен позволять незнакомому человеку понять историю за пять минут. Колонки: дата; событие; сумма; участник; доказательство; примечание. Включите первую презентацию, регистрацию, каждый ввод, каждый вывод, требование доплаты, отказ и обращение в органы.
Хронология выявляет пропуски. Например, есть банковский перевод 4 мая и депозит в кабинете 5 мая, но нет сообщения с адресом. Значит, нужно искать инструкцию или вспоминать, кто её дал. Работа с таблицей эффективнее бессистемной папки из сотен картинок.
Шаг 5. Подайте заявление по фактам
В заявлении укажите свои данные, последовательность убеждения, точные суммы, реквизиты, известных лиц и просьбу сообщить номер регистрации. Приложите копии, оригиналы храните. Не превращайте текст в правовую лекцию: квалификацию определяет орган. Ваша задача — дать проверяемый набор событий.
Попросите признать потерпевшим, если основания есть, и разъяснить порядок гражданского иска. Если уже существует производство по вашему эпизоду, направляйте документы по его реквизитам. Сохраняйте талон, уведомление, входящий номер и все ответы.
Шаг 6. Уведомите банк и площадку обмена
Банк не обязан автоматически компенсировать добровольно подтверждённый перевод, но обращение всё равно нужно. Оно фиксирует мошеннический контекст, позволяет запросить сведения и иногда помогает сохранить данные. Бирже или обменнику передайте TXID и номер официального обращения; просите сохранить KYC и логи по адресу, а не раскрыть их вам в обход закона.
Чем раньше направлен запрос, тем выше шанс, что технические данные не удалены по сроку хранения. Не обещайте площадке «вознаграждение» и не выдавайте себя за сотрудника полиции.
Шаг 7. Проверяйте каждое предложение о возврате
После публичных дел появляются лжеброкеры, «международные юристы», блокчейн-детективы и псевдорегуляторы. Они знают название проекта и могут назвать ваш приблизительный ущерб. Сценарий один: деньги уже найдены, но нужно оплатить комиссию, налог, страховку или открыть безопасный счёт.
Проверяйте юридическое лицо в реестре, полномочия конкретного юриста, письменный договор, порядок оплаты и источник персональных данных. Никакой настоящий орган не просит seed-фразу, код из SMS или удалённый доступ к банковскому приложению. «Возврат» через встречный криптоперевод на частный кошелёк — красный флаг.
Какие доказательства сильные, а какие вспомогательные
Сильные доказательства существуют независимо от проекта: банковская выписка, блокчейн-транзакция, ответ государственного органа, договор, заверенный экспорт, показания свидетеля в процессуальной форме. Они подтверждают событие даже после исчезновения сайта.
Средний уровень — полный экспорт переписки, видео кабинета, электронное письмо с техническими заголовками, запись презентации, файл правил, полученный при регистрации. Эти материалы убедительны в связке с платежами.
Слабый уровень — анонимный отзыв, пересказ знакомого, картинка без даты, таблица, составленная самим лидером, и обещание «деньги на общем кошельке» без адреса. Их можно сохранить как направление поиска, но не строить на них сумму требования.
Отдельно фиксируйте происхождение файла. Если запись прислал другой участник, укажите это. Не выдавайте чужой скриншот за собственный кабинет. Честная маркировка источника усиливает материал, потому что проверяющий понимает границы ваших знаний.
Чего не делать
Не платите за «разморозку», «активацию дела» или «госпошлину регулятору» на неизвестные реквизиты. Не устанавливайте программы удалённого доступа по просьбе возвратчика. Не сообщайте коды двухфакторной аутентификации. Не подписывайте пустые заявления и доверенности с правом получать деньги без понятного ограничения.
Не удаляйте переписку из стыда или желания начать заново. Не публикуйте в открытом доступе паспорт, адрес кошелька вместе с телефоном и банковские реквизиты. Публичный пост может помочь найти других потерпевших, но персональные и платёжные данные лучше передавать защищённо.
Не рассчитывайте срок обращения по совету из комментариев. Возможные уголовные, гражданские и иные процедуры имеют разные сроки и точки отсчёта. Если событие было давно, это повод быстрее получить индивидуальную оценку, а не отказаться без проверки.
Не смешивайте в одном заявлении факты Finiko и действия людей, которые позже предложили возврат. Вторичное мошенничество лучше описать отдельным эпизодом с собственными платежами и контактами, указав связь с первоначальной потерей.
Разбор типового досье Finiko: от папки файлов до понятного требования
Большинство потерпевших начинают с неправильной задачи: пытаются сразу написать длинное заявление. В итоге туда попадают эмоции, чужие новости, примерные суммы и десятки имён без объяснения роли. Гораздо эффективнее сначала собрать досье из пяти частей: личность участника, обещание, платёж, внутренний учёт, попытка возврата. После этого заявление становится коротким выводом из уже упорядоченных документов.
В папке 01_личность лежат данные владельца аккаунта и подтверждение контактов. В 02_обещания — презентации, переписка и правила. В 03_платежи — банк, обменник, кошелёк, TXID. В 04_кабинет — CFR, начисления, заявки. В 05_возврат — обращения, отказы и ответы органов. Сделайте индекс: номер файла, дата, автор, что подтверждает. Такая структура помогает и юристу, и следователю, и самому человеку не считать одну операцию дважды.
Как связать рублёвый перевод с криптоадресом
Типовая цепочка может включать пять операций: кредит зачислен на карту; рубли переведены P2P-продавцу; на бирже получен биткоин; биткоин выведен на личный кошелёк; с него отправлен на адрес по инструкции Finiko. В выписке название Finiko отсутствует, но временная и количественная связь восстанавливается.
Поставьте операции на одной линии времени. Укажите комиссии и сдачу, которая осталась на кошельке. Если 500 000 рублей превратились в 0,18 BTC, а проект получил 0,175 BTC, расхождение объясняется курсом и комиссиями. Приложите ордер покупки и TXID. Затем приложите сообщение, где адрес получателя или QR-код прислал наставник. Именно последний документ соединяет нейтральный блокчейн-адрес с целью платежа.
Если криптовалюту переводили сразу с биржи на адрес проекта, сохраните withdrawal confirmation и письмо с кодом подтверждения. Если адрес больше недоступен в чате, его можно взять из истории вывода. Сверьте первые и последние символы, но в таблице храните полный адрес.
Как работать с несколькими аккаунтами и родственниками
В Finiko один человек мог зарегистрировать аккаунт на себя, платить с карты супруга и использовать кошелёк знакомого. Нельзя свести всё к фразе «вложила семья». Для каждого носителя права и каждого источника денег нужна отдельная строка. Кто передал деньги? Кто был владельцем кабинета? Кто общался с лидером? Кто получил вывод?
Если супруг дал деньги добровольно, но аккаунт оформлен на другого, приложите перевод между супругами и объяснение цели. Если кредит оформлен одним человеком, а депозит делал другой, кредитный договор подтверждает происхождение средств, но не сам перевод Finiko. Связь строится через последующие операции.
Не создавайте задним числом фиктивные расписки. Правильнее честно описать семейное движение и подкрепить его выписками. Суд и следствие оценивают совокупность, а искусственный документ может повредить достоверности всего пакета.
Что делать с наличными у «офиса партнёра»
Встречи в арендованном офисе создавали видимость официальной кассы. Но вывеска и стол не подтверждают полномочия. Вспомните точный адрес, этаж, дату, время, имя принявшего и присутствовавших лиц. Найдите сообщение о встрече, историю геолокации, парковочный чек, снятие наличных, фото входа и последующее сообщение «деньги зачислены».
Если выдавали бумагу, сохраните оригинал в файле, не ламинируйте и не пишите на нём. Сканируйте обе стороны. Сравните подпись и печать с другими документами, но не объявляйте их поддельными без экспертизы. Если бумаги не было, подтверждение появления суммы в кабинете вскоре после встречи помогает связать события.
Свидетель должен описывать, что видел сам: передачу конверта, пересчёт, слова получателя. Пересказ ваших слов слабее. Запишите контакты свидетеля и не готовьте ему «правильный текст» — согласованные формулировки выглядят хуже независимых воспоминаний.
Как зафиксировать обещание погасить кредит
Сохраните график банка до участия и платежи, которые, по словам продавца, должна была делать система. Укажите, вносились ли они реально и кем. Если Finiko оплатила несколько периодов, это входящие выплаты, а не доказательство полного исполнения. После остановки обязательство перед банком осталось у заёмщика.
В презентации найдите точную сумму первоначального взноса, срок и условие. Не используйте общее «обещали закрыть кредит», если был другой продукт. Иногда речь шла об индексе, покупке актива или выплатах частями. Точная формулировка показывает механизм введения в заблуждение.
Штрафы банка и проценты после остановки фиксируйте отдельно от основного депозита. Причинную связь и возможность взыскания таких последствий оценивает специалист. Если смешать всё в одну цифру, проверяющему будет сложно понять базовую потерю.
Как анализировать CFR без самостоятельной экспертизы
Сделайте таблицу каждой операции CFR: дата, тип, количество, курс в кабинете, действие пользователя, связанный реальный платёж. Отдельно отметьте сплит, бонусы и реферальные начисления. Не называйте внутреннюю единицу криптовалютой только потому, что так говорил продавец.
Если были доступные страницы правил, сохраните их целиком. Важны полномочия оператора менять курс, ограничения вывода и отсутствие независимого эмитента. Сравните версии по датам: условия могли меняться. Веб-архив фиксирует публичные страницы, но личное соглашение лучше брать из почты или аккаунта.
Не пытайтесь оценить CFR по случайному объявлению на вторичном рынке. Единичное предложение не показывает ликвидность. Для требования сначала достаточно доказать, сколько реальных денег передано и какую обязанность проект обещал исполнить.
Что показывает региональная презентация
Запись презентации полезна не количеством красивых слайдов, а конкретными фразами. Поставьте временные метки: 12:40 — обещание доходности; 18:05 — утверждение о безопасности; 24:10 — инструкция купить BTC; 31:00 — реферальный бонус. К расшифровке приложите исходное видео и хеш файла, если умеете его вычислить.
Проверьте, представлен ли выступающий как официальный партнёр, и на каком основании. Логотип на фоне не доказывает трудовой договор, но показывает способ позиционирования. Сохраните афишу, регистрацию и сообщение организатора.
Если презентацию снимал другой человек, получите от него исходный файл и пояснение происхождения. Перезалив с музыкой и монтажом слабее непрерывной записи. Не вырезайте неудобные фрагменты: контекст может показать, как отвечали на вопросы о риске.
Как проверить статус своего обращения
После подачи заявления нужен не ежедневный звонок, а документированная последовательность. Запишите дату, орган, подразделение, номер регистрации, фамилию принимающего, перечень приложений и срок ответа. Если материал направили по подследственности, запросите, куда и под каким исходящим номером.
Статус потерпевшего возникает не от публикации в группе, а из процессуального решения. Попросите копию постановления или письменное разъяснение. Если отказали, получите текст отказа: без него невозможно понять мотив и порядок обжалования.
Не отправляйте повторно гигабайты одинаковых файлов без описи. Дополнение должно ссылаться на первичное обращение и содержать действительно новые операции или сведения. Храните собственную копию каждого пакета.
Гражданский иск и найденные активы
Даже установленный ущерб не гарантирует выплату, если активов недостаточно. Поэтому важно не только доказать сумму, но и своевременно заявить требование в доступной процедуре. Уголовный гражданский иск, отдельный иск, банкротство и распределение конфискованного могут пересекаться; выбор зависит от статуса дела и юрисдикции.
Не пытайтесь арестовать случайное имущество человека только потому, что он был лидером в чате. Нужна доказанная связь ответчика с обязательством и основания для обеспечительной меры. Ошибочный иск расходует время и создаёт расходы.
Если предлагают купить «долю в будущем взыскании», внимательно читайте уступку: какую сумму и право вы передаёте, кто оплачивает расходы, можно ли расторгнуть, кому поступят деньги. Потерпевший иногда подписывает документ, который отдаёт большую часть возможного возврата за символическую выплату.
Налоговая и кредитная часть
Полученная ранее выплата могла иметь налоговые последствия, но налоговый вопрос не решается переводом неизвестному консультанту. Соберите реальные поступления и документы о первоначальных расходах, затем обратитесь к специалисту своей юрисдикции. Не называйте всю сумму кабинета доходом, если её нельзя было получить.
Кредит нужно обслуживать отдельно от спора с Finiko. Обратитесь в банк при трудностях, запросите реструктуризацию или иные предусмотренные меры. Обещание пирамиды не приостанавливает договор банка. Игнорирование платежей увеличивает проценты и портит кредитную историю.
Если кредит оформлялся под влиянием конкретной презентации, сохраните временную связь: дата встречи, заявка, выдача, покупка криптовалюты. Это не автоматически делает банк ответственным, но подтверждает происхождение средств и последовательность событий.
Контрольный список качества заявления
Перед отправкой проверьте десять пунктов. Полные ли ФИО и контакты? Есть ли точные даты? Совпадает ли итог с таблицей? Учтены ли возвраты? Указана ли сеть каждого криптоплатежа? Приложены ли TXID? Понятно ли, кто прислал адрес? Отделены ли слова продавца от ваших выводов? Пронумерованы ли приложения? Есть ли конкретная просьба и адрес для ответа?
Прочитайте текст глазами человека, который впервые слышит слово CFR. Если для понимания нужно открыть двадцать скриншотов, добавьте краткую схему. Если вывод основан на новости, замените её официальным документом. Если точной даты нет, напишите диапазон и объясните источник, а не придумывайте число.
Хорошее досье не гарантирует взыскание, но устраняет типичные причины, по которым реальный эпизод теряется в общем массиве: неясная сумма, неподтверждённый маршрут и отсутствие связи между платёжным адресом и проектом.
Как передавать большой архив без утраты контекста
Не отправляйте сотни файлов россыпью в мессенджере. Создайте папку с индексом и копиями, упакуйте её в архив, задайте пароль и передайте пароль другим каналом. Оригиналы храните отдельно. Если орган предоставляет собственную систему загрузки, следуйте его требованиям, а не общему совету.
В индексе укажите размер файла и, по возможности, SHA-256. Контрольная сумма показывает, что файл после составления перечня не менялся. Она не доказывает истинность содержания, но помогает подтвердить целостность. Для голосовых сообщений сохраните оригинал и расшифровку отдельными файлами.
Фотографии чеков делайте без бликов, с краями документа. PDF из банка не превращайте в картинку: электронные реквизиты полезны. Скриншоты мессенджера сопровождайте экспортом, иначе длинный разговор будет невозможно проверить.
Последняя проверка перед оплатой «юристу по Finiko»
Специалист должен объяснить конкретный механизм: заявление в существующее дело, гражданский иск к определённому лицу, работа с банком или поиск активов. Слова «международный чарджбэк по биткоину» без процедуры ничего не означают. Попросите письменный план, стоимость каждого этапа и реалистичные ограничения.
Проверьте договор: кто исполнитель, где зарегистрирован, кому принадлежит счёт, что считается результатом, возвращается ли аванс, кто хранит документы. Не выдавайте доверенность на получение любых денег и распоряжение всем имуществом, если задача уже. Не подписывайте акт выполненных услуг до фактической работы.
Нормальная консультация может закончиться выводом, что отдельный иск экономически нецелесообразен и лучше присоединиться к существующей процедуре. Честный специалист не обещает 100 процентов и не требует оплатить «страховку суда» в USDT. Критерий качества — проверяемый маршрут, а не уверенный голос.
Источники и карта проверки
- Банк России: карточка FINIKO, id 7239 — наименование, перечень интернет-адресов, признак финансовой пирамиды, дата добавления и обновления.
- Прокуратура Республики Татарстан, 16.05.2024 — сведения об обвинительном приговоре по эпизоду с 161 вкладчиком и ущербом свыше 206 миллионов рублей.
- Банк России, интервью 02.11.2022 — контекст надзорной работы и ссылка на данные МВД об ущербе более пяти миллиардов рублей.
- ТАСС, 07.09.2021 — хронология передачи расследования; вторичный источник со ссылкой на МВД.
Дата проверки ссылок — 3 августа 2026 года. Если официальный адрес изменится, ищите документ по органу, дате и заголовку, а не по копии в случайном блоге.
Отзывов об этой компании читатели пока не присылали. Если вы с ней сталкивались — расскажите, что произошло: ваш опыт помогает другим принять решение до перевода денег.
Частые вопросы
«Финико» официально признана финансовой пирамидой?
Банк России внёс FINIKO в список компаний с выявленными признаками нелегальной деятельности и указал признак финансовой пирамиды. Это официальный надзорный вывод. Кроме того, прокуратура Татарстана сообщила об обвинительном приговоре по отдельному эпизоду. Для процессуальной судьбы конкретного лица и конкретного платежа нужно смотреть материалы соответствующего дела.
Можно ли вернуть деньги, если платил биткоином?
Криптоплатёж не отменяет возможность заявить требование. Сохраните TXID, сеть, адрес, историю покупки криптовалюты и переписку, связывающую адрес с Finiko. Фактическое взыскание зависит от установленных получателей, найденных активов, статуса потерпевшего и судебных решений; гарантировать результат заранее нельзя.
Баланс CFR считается моим ущербом?
Он подтверждает обещание системы, но не всегда равен реальной потере. Отдельно посчитайте фактически внесённые деньги, фактически полученные выплаты и виртуальные начисления. Окончательную сумму определяют с учётом правовой квалификации и документов дела.
Нужно ли включать выплаты, которые я успел получить?
Да. Полная история делает расчёт проверяемым. Скройте выплату — и несоответствие может подорвать доверие. Укажите дату, сумму и способ каждого возврата, не смешивая его с цифрами в кабинете.
Что делать, если реквизиты давал знакомый лидер?
Сохраните полный чат, профиль, номер, голосовые сообщения и конкретную инструкцию. Опишите действия без догадок о виновности: кто пригласил, что обещал, какой адрес прислал, получал ли деньги лично. Правовую оценку даст орган, рассматривающий материалы.
Почему нельзя заплатить компании, которая обещает быстрый возврат?
Потерпевших Finiko часто выбирают целью повторно. Предоплата за налог, разблокировку или «активацию кошелька» не подтверждает реальную работу. Сначала проверяют юридическое лицо, специалиста, договор, процессуальный механизм и источник сведений о вас; seed-фразы и коды доступа не передают никому.
Если деньги уже переведены
Планы возврата опубликованы бесплатно и целиком: чарджбэк, заявление в полицию, требование к банку, жалоба в Банк России и суд — с образцами, сроками и честной оценкой шансов. Начните с разбора вашей ситуации: там разложено, какой инструмент подходит именно вашему случаю.
Если разбираться в одиночку тяжело — опишите ситуацию редакции. Мы посмотрим, куда ушли деньги и каким инструментом их пробуют вернуть в вашем случае. Форма открывается прямо здесь, уходить со страницы не нужно.